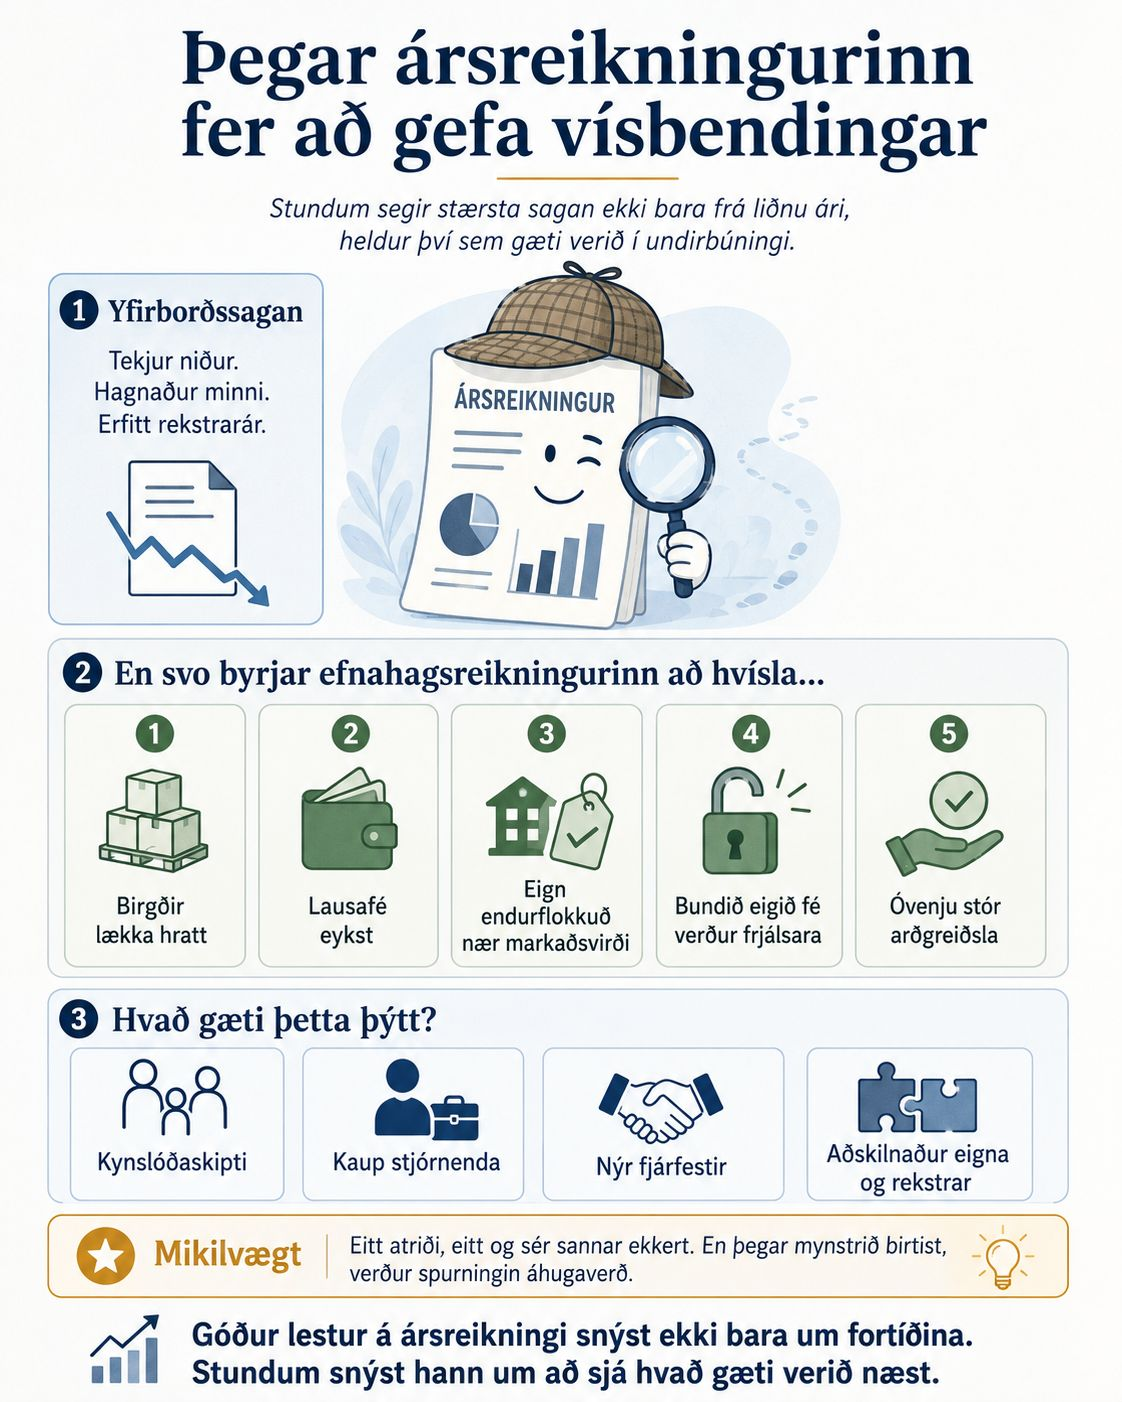
Ég var nýlega að greina ársreikning félags þar sem reksturinn hafði átt erfitt ár.
Tekjur höfðu lækkað og hagnaður dregist saman.
Við fyrstu sýn virtist sagan því einföld:
Erfitt rekstrarár. Ytri aðstæður. Minni afkoma.
En svo fór ég að horfa nánar á efnahagsreikninginn.
Þar birtist önnur möguleg saga.
Þegar breytingarnar fara að mynda mynstur
Á árinu höfðu meðal annars orðið eftirfarandi breytingar:
- Birgðir höfðu verið minnkaðar hratt og lausafé aukist verulega.
- Eign sem áður hafði verið hluti af hefðbundnum rekstri hafði verið endurflokkuð og færð nær markaðsvirði.
- Bundið eigið fé hafði verið fært yfir í frjálsara eigið fé.
- Félagið hafði byggt upp mjög sterka lausafjárstöðu.
- Samhliða hafði verið tekin ákvörðun um óvenju stóra arðgreiðslu.
Hvert þessara atriða eitt og sér getur átt fullkomlega eðlilega skýringu.
En þegar þau gerast á sama tíma verður áhugavert að spyrja:
Er félagið einfaldlega að bregðast við rekstrarumhverfinu, eða er verið að undirbúa efnahagsreikninginn fyrir eitthvað sem á eftir að gerast?
Til dæmis eigendaskipti.
Kynslóðaskipti?
Kaup stjórnenda á rekstrinum?
Nýr fjárfestir?
Eða einfaldlega breytt stefna um hvernig eignum og fjármagni félagsins er ráðstafað?
Ef reksturinn ætti að skipta um hendur
Ef eigendur hyggjast selja rekstur er ekki endilega skynsamlegt að kaupandi þurfi að fjármagna mikið umframreiðufé sem situr inni í félaginu.
Þá getur verið rökrétt að greiða hluta þess út áður.
Sama hugsun getur átt við um birgðir.
Ef þær eru stór hluti efnahagsreikningsins getur verið verðmætt að minnka þær fyrir verðmat eða áreiðanleikakönnun. Þá minnkar óvissa um raunverulegt verðmæti þeirra, gæði og seljanleika.
Og ef fasteign eða önnur eign er ekki nauðsynleg fyrir kjarnareksturinn getur verið rökrétt að skilgreina hana skýrar frá rekstrinum.
Það getur síðar auðveldað að selja reksturinn án þess að selja allar eignirnar með.
Ekkert af þessu sannar að eigendaskipti séu fram undan.
En breytingarnar geta gert spurninguna þess virði að spyrja.
Ársreikningurinn segir sjaldnast „af hverju“
Ársreikningur segir okkur hvað var gert.
Hann segir okkur miklu sjaldnar hvers vegna það var gert.
Þar kemur greiningin inn.
Við lesum ekki aðeins hagnaðinn eða tapið.
Við skoðum líka:
Hvernig lausafé hefur færst.
Hvað hefur horfið úr efnahagsreikningnum.
Hvað hefur verið endurflokkað.
Hvernig eigið fé er samsett.
Hvaðan fjármagnið kemur.
Og hvert peningarnir virðast vera að færast.
Þegar þessar breytingar eru skoðaðar saman getur stundum komið í ljós mynstur sem sést ekki í rekstrarreikningnum einum.
Að lesa það sem hefur ekki enn gerst
Góður ársreikningalestur snýst því ekki aðeins um að skilja síðasta ár.
Hann snýst líka um að spyrja hvað breytingarnar á milli ára kunna að segja okkur um næstu skref.
Ekki til þess að spá fyrir um framtíðina.
Heldur til þess að sjá hvaða spurningar gögnin sjálf kalla fram.
Stundum er stærsta sagan í ársreikningnum ekki það sem gerðist.
Hún er það sem einhver virðist vera að undirbúa.